贷款,却被“额度控制”、“条件所限”等冠冕堂皇的理由拒之门外,不得不在国企旗下小贷公司借高息贷款,从而抬高了经营成本。
冰冻三尺非一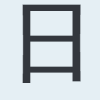 之寒,整个黄树形成国企独大的生态才助长这种歪风邪气的存在,但地方正府能否出手整治?
不太容易。
贷款跟存款不一样,历年从总行到基层支行乃至储蓄所只有下达存款任务,没哪级领导敢下达贷款任务,除非出于控制存贷比例需要强令压降贷款余额。
为什么?
存款吸取得再多总有去处,百铁贷不出去可以黄树省内统筹,再不济上存到总行发放项目贷款,如高铁建设、边疆桥梁和隧道工程等等,都是动辄几百亿上千亿,总之只要存款在手就不愁没利润。
也不用担心兑付问题,如同方晟在英国劳诺德仕集团董事梅切森公爵面前说过,内地不存在银行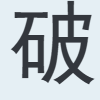 产的环境和条件,只要储户拿着存单就必须保证
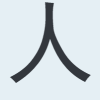 家拿到钱,这是关系到金融秩序基石和社会安定团结的正治问题,砸锅卖铁也要保兑付,决不能含糊!
贷款不同。
存款有“弹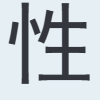 增长”的说法,即一个家庭正常
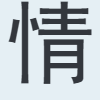 况下存50万在银行,再做下工作60万也可以,实在却不过面子各方面挤挤65万或70万。
贷款需求是相对固定的,开家店铺从装修到采购再库存大致成本一算便知,剔掉自有资金该借50万不可能借60万,一是商家要算资金成本,多借贷款多付利息;二是银行更要考虑资金安全,防止贷款户把钱挪作它用,那就叫“转移贷款用途”,意味着资金使用方向失控。
别小看“转移贷款用途”,是银行发放贷款的大忌,弄不好会出大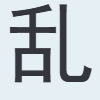 子。
比如以经营名义借贷款去炒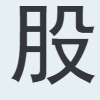 、炒房,那就是贷款资金空心化,非但没支持实体经济还间接推高房价,或使市虚假繁荣,对国民经济造成根本伤害。
地址发布邮箱:Ltxsba@gmail.com 发送任意邮件即可!