俞生农厉声说三项规定是申委根据京都要求讨论通过的,各市县必须不折不扣执行,哪有讨价还价的道理?小小的商会、古玩协会,自以为腰包里有几个臭钱就想翻天?告诉他们,要撤就撤,决不挽留!
欧阳町、何亚与当地造假利益集团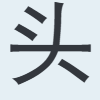 目都很熟——生分的早被排挤走了,当下如实相告。
造假目们聚集起来一商量,横竖都是死,索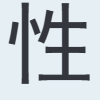 来个鱼死网
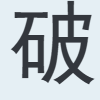 !
一时间晋北几十家贸易公司、商贸集团凶**取存在各银行的流动资金——做造假生意资金大进大出,平时账面都保持几百万、几千万、上亿余额。等到钱抽得差不多了立即向法院申请产,这样暂时不用归还银行贷款。
存款被大量支取,贷款收不回来,一进一出晋北各银行的流动被截掉大半。
在他们的唆使、鼓动下,原本收手不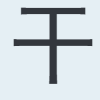 准备吃段时间老本的中小造假作坊老板纷纷效仿,一边从银行兑付大额存款一边造谣说银行马上没钱了,要产了,有钱赶紧取出来!
事有凑巧,昨天上午也就是方晟第一次以申长身份参加省常委会时,晋北市工行城区街北储蓄所真的没钱了!
其实稍有金融常识的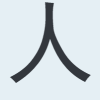 都知道,银行不可能没钱,所谓没钱无非就是现金寸不够,事出有因,但偏偏连续几个环节都出了岔子。
现金寸什么意思呢?
银行要将吸收来的存款用于商业运营,主要形式是放贷款,但存款不能都放贷款,要留一定比例保证存款兑付,法定红线是保持在70%内,即7成放贷,3成留着做准备金。
虽然划出这样一条红线,国家对商业银行并不放心,为防止偷偷摸摸挪作它用,要求商业银行向行即中央银行缴纳存款准备金,意思是以法规形式把钱存我这儿才安心。缴纳比例通常在13%-18%之间浮动。
地址发布邮箱:Ltxsba@gmail.com 发送任意邮件即可!